
Introducción
"Mi cliente no me pidió factura, entonces no tengo que declararlo." Este es uno de los errores más comunes y costosos. Todo ingreso debe declararse, lo pida o no tu cliente. Para eso existe la factura global al público en general.
Por otro lado, el SAT conoce tus depósitos bancarios. Si lo que entra a tu cuenta no coincide con lo que facturas y declaras, la ley le permite presumir que tienes ingresos omitidos. Para evitarlo existe la conciliación bancaria.
Ambas herramientas trabajan juntas: una documenta tus ingresos, la otra comprueba que estén completos.
Parte 1: La factura global al público en general
¿Qué es?
Es un CFDI que agrupa todas las ventas o servicios de un periodo por los que tus clientes no solicitaron factura. Su fundamento está en el artículo 29 del CFF, que obliga a expedir comprobantes por los ingresos obtenidos, y en la regla 2.7.1.21 de la Resolución Miscelánea Fiscal 2026. Para los contribuyentes del RESICO de personas físicas, también lo prevé el artículo 113-G de la Ley del ISR.
Datos que debe contener
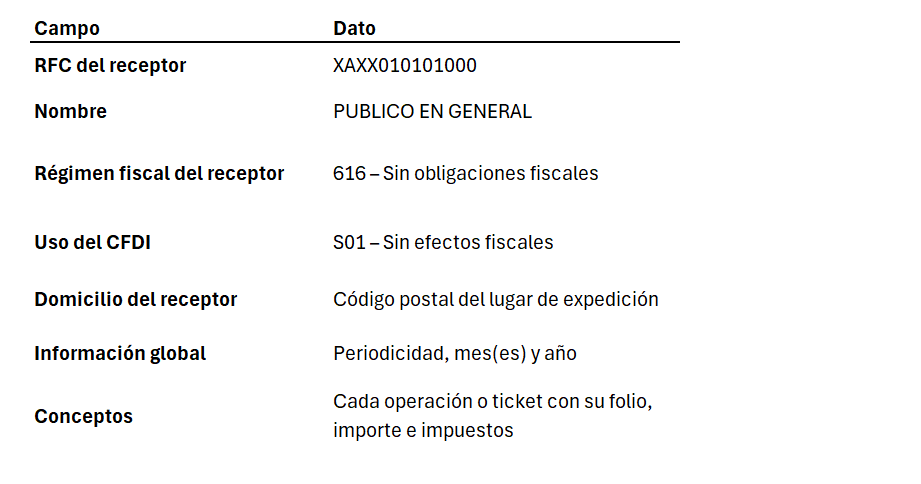
Periodicidad y plazo
Puedes emitirla de forma diaria, semanal, quincenal o mensual, según el volumen de tus operaciones. Debe emitirse dentro de las 24 horas siguientes al cierre del periodo.
¿Por qué es tan importante?
Declara correctamente tus ingresos. Tus declaraciones se prellenan con base en los CFDI emitidos; si no emites la factura global, tus ingresos declarados quedarán incompletos.
Traslada correctamente el IVA. La factura global también desglosa el IVA cobrado al público.
Evita sanciones. No expedir comprobantes es infracción conforme al artículo 83, fracción VII del CFF, sancionada en el artículo 84, fracción IV, que puede llegar hasta la clausura preventiva del establecimiento en caso de reincidencia.
Justifica tus depósitos. Si el SAT revisa tus cuentas, la factura global demuestra que ese dinero ya fue declarado.
Errores comunes
Escribir mal el nombre ("Publico General", "Público en Gral.").
Incluir operaciones que ya tenían factura individual (duplicas el ingreso).
No emitirla en meses con pocas ventas.
Emitirla fuera del plazo.
Parte 2: La conciliación bancaria
¿Qué es?
Es el proceso de comparar los movimientos de tu estado de cuenta bancario contra tu contabilidad y tus facturas, para identificar y explicar cualquier diferencia.
¿Por qué se realiza?
1. Porque el SAT puede presumir ingresos
El artículo 59, fracción III del CFF permite a la autoridad presumir que los depósitos en tus cuentas bancarias que no estén registrados en tu contabilidad son ingresos por los que debes pagar impuestos. Si no puedes demostrar el origen de un depósito, el SAT puede cobrarte ISR e IVA sobre él, más multas y recargos.
2. Porque no todo depósito es ingreso
Préstamos, traspasos entre tus propias cuentas, aportaciones de capital, devoluciones o reembolsos no son ingresos gravables, pero deben estar documentados. La conciliación permite identificarlos y respaldarlos para no pagar impuestos sobre ellos.
3. Porque detecta ventas no facturadas
Si un depósito no tiene CFDI ni está en la factura global, la conciliación lo revela a tiempo para corregirlo.
4. Porque muchos impuestos se pagan sobre lo cobrado
El IVA se causa cuando se cobra efectivamente la contraprestación (artículo 1-B de la Ley del IVA), y en el RESICO el ISR se paga sobre ingresos efectivamente cobrados. Saber qué se cobró y cuándo es indispensable para calcular bien tus impuestos.
5. Porque comprueba tus deducciones
El artículo 27, fracción III de la Ley del ISR exige que los pagos mayores a $2,000 se realicen por transferencia, cheque nominativo, tarjeta u otros medios electrónicos. La conciliación demuestra que tus gastos deducibles fueron efectivamente pagados por el medio correcto.
6. Previene la discrepancia fiscal
Para personas físicas, el artículo 91 de la Ley del ISR permite al SAT determinar ingresos omitidos cuando tus gastos, consumos o depósitos superan los ingresos que declaraste. Llevar las cuentas conciliadas te protege de este supuesto.
¿Cómo se hace una conciliación bancaria?
Obtener el estado de cuenta del mes.
Comparar cada depósito contra facturas emitidas (individuales y globales).
Comparar cada retiro contra facturas recibidas, nómina e impuestos.
Identificar partidas en tránsito (cheques no cobrados, depósitos no reflejados).
Documentar los depósitos que no son ingresos.
Corregir registros y emitir los CFDI faltantes.
Se recomienda hacerla cada mes, antes de presentar tus declaraciones.
Preguntas frecuentes
¿Si vendo poco debo emitir factura global?
Sí. La obligación existe sin importar el monto.
¿Puedo cancelar una factura global?
Sí, pero con restricciones de plazo; lo recomendable es emitirla correctamente desde el inicio.
¿El SAT ve mis cuentas bancarias?
Las instituciones financieras reportan información al SAT, y la autoridad puede requerirla en sus facultades de comprobación.
Conclusión
Factura global + conciliación bancaria = ingresos completos y justificados.
Es la mejor defensa ante una revisión del SAT y la forma de asegurarte de pagar lo correcto: ni más, ni menos.