
Introducción
Cuando una empresa o persona física contrata a su primer trabajador, normalmente piensa en dos trámites: el alta en el SAT y el registro patronal ante el IMSS. Sin embargo, existe una tercera obligación que muchos olvidan: el Impuesto Sobre Nómina (ISN), que se paga al gobierno del estado.
Y más importante aún: no basta con estar dado de alta. La información que reportas a cada autoridad debe coincidir. Hoy las autoridades cruzan datos y cualquier diferencia se convierte en un riesgo.
¿Qué es el Impuesto Sobre Nómina?
El ISN es un impuesto estatal a cargo del patrón que grava los pagos que realizas por el trabajo personal subordinado. Es decir, no se le descuenta al trabajador: lo paga la empresa con sus propios recursos.
A diferencia del ISR o del IVA, que son federales y los administra el SAT, el ISN es una contribución local. Los estados tienen la facultad de establecerlo con base en el artículo 124 de la Constitución Política de los Estados Unidos Mexicanos, que les reserva las facultades no otorgadas expresamente a la Federación. Por eso, cada entidad federativa lo regula en su propia legislación (Ley de Hacienda, Código Financiero o Código Fiscal estatal), con su propio nombre, tasa, exenciones, estímulos y fechas de pago.
Elementos generales del impuesto
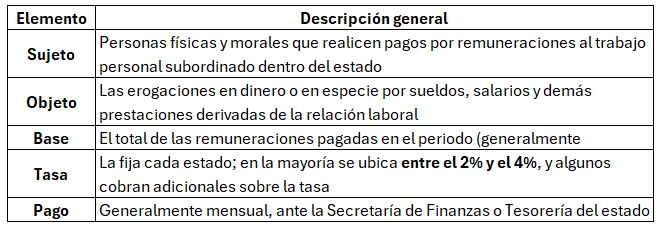
Ejemplo: Veracruz
Para ilustrarlo, en el estado de Veracruz:
Nombre oficial: Impuesto sobre Erogaciones por Remuneraciones al Trabajo Personal.
Fundamento: artículos 98 al 104 del Código Financiero para el Estado de Veracruz de Ignacio de la Llave.
Tasa: 3% sobre el total de la nómina, más el adicional que establezca la legislación estatal.
Autoridad: Secretaría de Finanzas y Planeación del Estado (SEFIPLAN).
Ejemplo de cálculo:
Si una empresa en Veracruz paga en el mes una nómina total de $200,000.00 el ISN sería de $200,000.00 × 3% = $6,000.00 más el adicional estatal aplicable.
En otros estados el nombre, la tasa y los requisitos cambian, por lo que siempre debe revisarse la legislación vigente de cada entidad.
¿Qué conceptos forman parte de la base?
En general, se incluyen sueldos, salarios, horas extra, comisiones, premios, bonos, aguinaldo, prima vacacional, gratificaciones y demás prestaciones que deriven de la relación laboral. Cada legislación estatal señala los conceptos que no se consideran para el cálculo (por ejemplo, ciertas indemnizaciones, aportaciones de seguridad social o prestaciones de previsión social), por lo que es importante revisarlos con tu contador.
¿Dónde se paga?
El ISN se paga en el estado donde se presta el trabajo, no necesariamente donde está tu domicilio fiscal. Si tienes sucursales o trabajadores en varios estados, debes inscribirte en el padrón de cada entidad y pagar conforme a su legislación y tasa.
Dictamen y estímulos estatales
Algunos estados obligan a ciertos contribuyentes a dictaminar el cumplimiento del ISN mediante contador público autorizado, generalmente en función del número de trabajadores o del monto de la nómina; Veracruz es uno de ellos. Asimismo, varios estados otorgan estímulos o reducciones por generación de nuevos empleos, contratación de personas con discapacidad o adultos mayores, entre otros. Conocerlos puede representar un ahorro importante.
Tres autoridades, una sola nómina
Al tener trabajadores, tu nómina se reporta ante tres autoridades distintas:
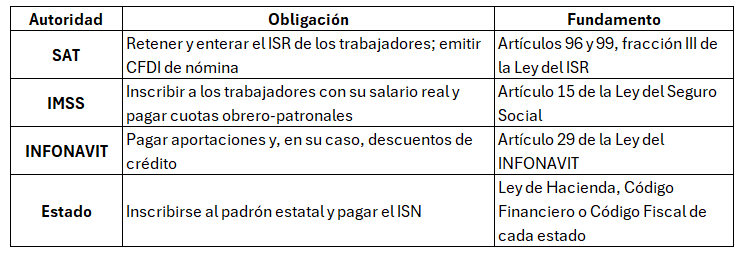
¿Por qué todo debe ir cuadrado?
Cada CFDI de nómina que timbras queda registrado en el SAT. El IMSS conoce el salario base de cotización que declaraste. El estado conoce el ISN que pagaste. Cuando estas cifras no coinciden, las autoridades lo detectan.
Ejemplos de descuadres comunes
Timbras $15,000 de sueldo, pero registras al trabajador en el IMSS con salario mínimo. Resultado: diferencias de cuotas, actualizaciones, recargos y multas por parte del IMSS.
Pagas ISN sobre una base menor a la nómina timbrada. Resultado: la autoridad estatal puede determinar un crédito fiscal por la diferencia.
Pagas sueldos sin timbrar el CFDI de nómina. Resultado: el SAT puede rechazar la deducción de esos pagos.
Das de baja al trabajador en el IMSS, pero sigues timbrando nómina. Resultado: inconsistencia que puede derivar en revisión.
Consecuencias en el ISR
Para que la nómina sea deducible, el artículo 27, fracción V de la Ley del ISR exige cumplir con la retención y entero del ISR, la emisión del CFDI de nómina y, en su caso, la inscripción de los trabajadores en el IMSS. Es decir, un descuadre no solo genera multas: puede hacer que pierdas la deducción de tu nómina y pagues más ISR.
Checklist mensual para una nómina en orden
Timbrar el CFDI de nómina de cada pago.
Verificar que el salario ante el IMSS coincida con el salario real.
Presentar movimientos afiliatorios (altas, bajas y modificaciones de salario) en tiempo.
Pagar cuotas IMSS mensuales y aportaciones INFONAVIT bimestrales.
Calcular el ISN sobre el total de la nómina del mes y pagarlo en tiempo.
Enterar el ISR retenido a los trabajadores.
Conciliar: nómina timbrada = base IMSS = base ISN.
Preguntas frecuentes
¿El ISN se le descuenta al trabajador?
No. Es un impuesto a cargo del patrón.
¿Si tengo un solo trabajador debo pagar ISN?
Sí. La obligación existe desde el primer trabajador.
¿El ISN es deducible para ISR?
Sí, al ser un impuesto local a cargo del patrón, puede deducirse cumpliendo los requisitos de la Ley del ISR.
Conclusión
Darse de alta es solo el primer paso. La verdadera obligación es que tu nómina diga lo mismo ante el SAT, el IMSS, el INFONAVIT y el estado.
Una nómina cuadrada te protege de multas, créditos fiscales y la pérdida de deducciones.