
Introducción
Elegir el régimen fiscal es una de las decisiones más importantes para cualquier persona que trabaja por su cuenta: comerciantes, profesionistas independientes, prestadores de servicios, arrendadores y emprendedores en general. El régimen que elijas determina cuánto ISR pagas, qué gastos puedes deducir, qué obligaciones tienes y qué tan expuesto quedas ante una revisión del SAT.
Las dos opciones más comunes para las personas físicas son:
Régimen Simplificado de Confianza (RESICO), clave de régimen 626.
Actividades Empresariales y Profesionales, clave de régimen 612.
En este artículo analizamos ambos a fondo, con fundamento en la Ley del Impuesto sobre la Renta (LISR), el Código Fiscal de la Federación (CFF) y la Resolución Miscelánea Fiscal (RMF) 2026, para que puedas tomar una decisión informada.
1. Régimen Simplificado de Confianza
Fundamento legal
El RESICO para personas físicas está regulado en los artículos 113-E a 113-J de la LISR. Entró en vigor en 2022, sustituyendo en gran medida al antiguo Régimen de Incorporación Fiscal (RIF).
¿Quiénes pueden tributar en RESICO?
Personas físicas que obtengan ingresos por:
Actividades empresariales (comercio, industria, servicios, actividades agrícolas, ganaderas, pesqueras o silvícolas).
Servicios profesionales (honorarios).
Arrendamiento (otorgar el uso o goce temporal de bienes).
Requisito principal: que la suma de sus ingresos en el año no exceda de $3,500,000.00
Un dato poco conocido: una persona puede tributar en RESICO aunque también reciba sueldos, salarios o intereses, siempre que la suma total de todos sus ingresos no supere el límite (artículo 113-E LISR). En ese caso, el ISR de los sueldos se sigue calculando conforme a su propio capítulo.
¿Quiénes NO pueden tributar en RESICO?
Conforme al artículo 113-E de la LISR, no pueden optar por este régimen:
Socios, accionistas o integrantes de personas morales, salvo las excepciones que establece la RMF (por ejemplo, ciertas asociaciones o sociedades sin fines de lucro, o cuando no se perciben dividendos o remanentes, según el caso).
Quienes sean partes relacionadas en términos del artículo 90 de la LISR.
Residentes en el extranjero con establecimiento permanente en México.
Quienes reciban ingresos sujetos a regímenes fiscales preferentes.
Quienes perciban ingresos asimilados a salarios en los supuestos que señala la ley (por ejemplo, de miembros de consejos directivos o por honorarios preponderantes de un solo prestatario).
Estar por debajo del límite de ingresos no es suficiente: siempre debe revisarse que no exista alguna de estas restricciones.
¿Cómo se calcula el ISR en RESICO?
Es el punto que más lo distingue del régimen tradicional:
Se toman los ingresos efectivamente cobrados en el mes, sin incluir el IVA, y disminuidos de descuentos, devoluciones y bonificaciones.
No se resta ningún gasto: el RESICO no permite deducciones para efectos del ISR.
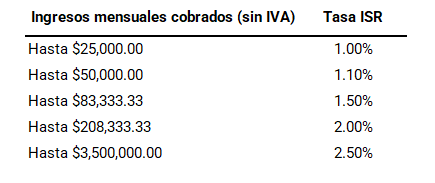
Al total se le aplica la tasa que corresponda según la tabla del artículo 113-E:
Al resultado se le restan, en su caso, las retenciones de ISR que te hayan hecho las personas morales.
Ejemplo: si en el mes cobras $40,000.00 más IVA, tu ISR será de $40,000.00 × 1.10% = $440.00
Importante: la tasa se aplica a todo el ingreso del mes, no de forma escalonada. Si cobras $50,001.00 toda la cantidad paga 1.50%.
Retención del 1.25%
Cuando facturas a personas morales (empresas), estas deben retenerte el 1.25% de ISR sobre el monto del pago sin IVA (artículo 113-J LISR). Esa retención la acreditas contra tu pago mensual.
Pagos mensuales y declaración anual
El pago se presenta a más tardar el día 17 del mes siguiente.
Conforme a la regla 3.13.7 de la RMF 2026, las personas físicas que tributan exclusivamente en RESICO y cumplen sus pagos mensuales pueden considerarlos definitivos, por lo que quedan relevadas de presentar la declaración anual, salvo ciertos casos (por ejemplo, si tienen otros ingresos, como sueldos, que los obliguen a presentarla, o si así les conviene para solicitar un saldo a favor).
Obligaciones del RESICO (artículo 113-G LISR)
Aunque es un régimen "simplificado", sí tiene obligaciones:
Inscribirse en el RFC y mantener actualizada la situación fiscal.
Contar con e.firma vigente y buzón tributario habilitado.
Emitir CFDI por todos los ingresos, incluyendo la factura global al público en general.
Obtener CFDI por las compras y gastos (aunque no sean deducibles para ISR, son necesarios para el IVA acreditable).
Presentar pagos mensuales de ISR e IVA.
Si tiene trabajadores: retener ISR, emitir CFDI de nómina, cumplir con IMSS, INFONAVIT e Impuesto Sobre Nómina.
¿Cuándo te sacan del RESICO? (artículo 113-I LISR)
Dejas de tributar en RESICO cuando:
Excedes los $3,500,000.00 de ingresos en el año.
Omites tres o más pagos mensuales, consecutivos o no, en un mismo año.
Incumples con alguna de las obligaciones del régimen (por ejemplo, no emitir CFDI o no presentar la declaración anual cuando estás obligado).
Consecuencias:
Pasas a tributar en el régimen de Actividades Empresariales y Profesionales o en el de Arrendamiento, según tu actividad.
Si sales por incumplimiento, ya no podrás regresar al RESICO (artículo 113-E, séptimo párrafo LISR). Solo cuando la salida se debe a haber excedido el límite de ingresos se abre la posibilidad de volver, cumpliendo los requisitos.
Las inversiones (activos fijos) que hayas adquirido mientras estabas en RESICO, en principio, no podrán deducirse después en el régimen al que migres.
2. Actividades Empresariales y Profesionales
Fundamento legal
Este régimen está regulado en los artículos 100 a 110 de la LISR, dentro del Título IV, Capítulo II, Sección I. Es el régimen "tradicional" para personas físicas con negocio propio o que ejercen una profesión de forma independiente.
¿Quiénes tributan aquí?
Personas físicas con ingresos superiores a $3,500,000.00
Personas físicas que no pueden tributar en RESICO (por ejemplo, socios de personas morales).
Personas físicas que, aun pudiendo estar en RESICO, eligen este régimen porque les conviene más.
Quienes salieron del RESICO por incumplimiento o por rebasar el límite.
¿Cómo se calcula el ISR?
Aquí el impuesto se paga sobre la utilidad, no sobre los ingresos:
Ingresos cobrados – Deducciones autorizadas pagadas – PTU pagada – Pérdidas fiscales de años anteriores = Base gravable
A esa base se le aplica la tarifa progresiva publicada en el Anexo 8 de la RMF 2026, que va de aproximadamente 1.92% hasta 35% (artículos 106 y 152 LISR). Para 2026, estas tarifas se actualizaron por inflación, lo que en términos generales reduce ligeramente el ISR de las personas físicas.
Al igual que en RESICO, las personas físicas en este régimen acumulan los ingresos cuando efectivamente los cobran (artículo 102 LISR), y deducen los gastos cuando efectivamente los pagan.
Deducciones autorizadas (artículo 103 LISR)
Esta es la gran ventaja del régimen. Se pueden deducir, entre otros:
Compras de mercancías, materias primas y productos para tu actividad.
Gastos de operación: renta del local, luz, teléfono, internet, papelería, publicidad, honorarios del contador, mantenimiento, combustible, etc.
Nómina: sueldos, cuotas patronales del IMSS, aportaciones al INFONAVIT e Impuesto Sobre Nómina.
Inversiones: equipo de cómputo, mobiliario, maquinaria y vehículos, mediante su depreciación conforme a los porcentajes de ley.
Intereses pagados por préstamos utilizados en el negocio.
Devoluciones, descuentos y bonificaciones sobre ventas.
Contribuciones locales pagadas, excepto el ISR propio.
Requisitos de las deducciones (artículos 105 y 147 LISR)
Para que un gasto sea deducible debe cumplir, entre otros, con estos requisitos:
Ser estrictamente indispensable para tu actividad.
Estar efectivamente pagado en el ejercicio.
Estar amparado con CFDI a tu nombre.
Los pagos mayores a $2,000.00 deben hacerse por transferencia, cheque nominativo, tarjeta de crédito, débito o de servicios (no en efectivo).
Estar debidamente registrado en tu contabilidad.
En el caso de la nómina, haber cumplido con la retención de ISR y la emisión del CFDI de nómina.
Pagos provisionales y declaración anual
Pagos provisionales mensuales a más tardar el día 17 del mes siguiente, calculados de forma acumulada desde enero (artículo 106 LISR).
Declaración anual en abril del año siguiente (artículo 150 LISR), donde se suman todos los ingresos de la persona.
En la anual se pueden aplicar las deducciones personales del artículo 151 LISR (gastos médicos, dentales, colegiaturas, intereses hipotecarios, aportaciones al retiro, entre otras), dentro de los límites que marca la ley.
Pérdidas fiscales (artículo 109 LISR)
Si en un año tus deducciones superan tus ingresos, generas una pérdida fiscal que puedes disminuir de las utilidades de los siguientes diez años. En RESICO esto no existe: aunque tengas pérdidas reales, pagas ISR sobre tus ingresos.
Retenciones
Si prestas servicios profesionales a personas morales, estas te retienen el 10% de ISR (artículo 106 LISR), que acreditas contra tus pagos provisionales.
Obligaciones (artículo 110 LISR)
Inscripción en el RFC.
Llevar contabilidad conforme al CFF y su Reglamento.
Emitir CFDI por todos los ingresos y conservar los CFDI de gastos.
Formular estado de posición financiera y levantar inventario de existencias al cierre del ejercicio, cuando corresponda.
Presentar pagos provisionales, declaración anual y declaraciones informativas aplicables.
3. ¿Y el IVA?
Una confusión muy común es pensar que el RESICO también simplifica el IVA. No es así. En ambos regímenes:
Se cobra el IVA al 16% (o la tasa que corresponda según el producto o servicio, por ejemplo 0% o exento).
Se paga mensualmente, restando el IVA de tus gastos (IVA acreditable) al IVA que cobraste (artículo 5-D de la Ley del IVA).
El IVA se causa cuando se cobra efectivamente (artículo 1-B LIVA).
Las personas morales deben retener las dos terceras partes del IVA en servicios profesionales y arrendamiento (artículo 1-A LIVA).
Por eso, aunque estés en RESICO, debes pedir factura de tus gastos: no te sirven para ISR, pero sí para disminuir el IVA a pagar.
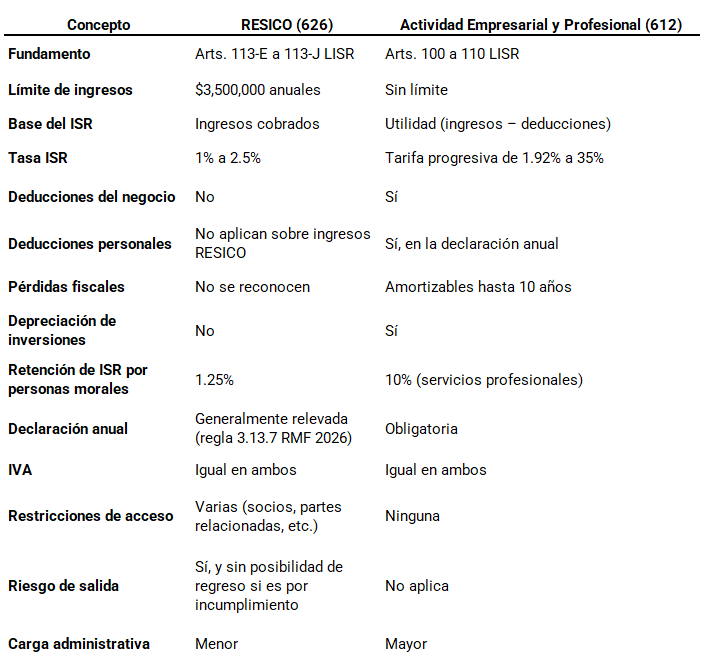
4. Comparativo detallado
5. Los números: ¿cuándo conviene cada uno?
El factor clave: tus gastos deducibles
Como el RESICO cobra un porcentaje bajo sobre todo tu ingreso y la Actividad Empresarial cobra un porcentaje más alto pero solo sobre tu utilidad, la pregunta central es: ¿qué porcentaje de tus ingresos se va en gastos deducibles?
Caso A: profesionista con pocos gastos
Ingresos anuales: $1,000,000
Gastos deducibles: $200,000 (20%)
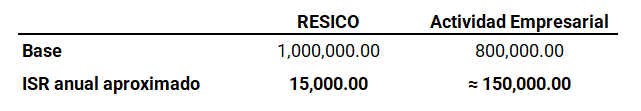
Conviene RESICO. La diferencia es enorme.
Caso B: comercio con muchos gastos
Ingresos anuales: $1,000,000
Gastos deducibles: $950,000 (95%)
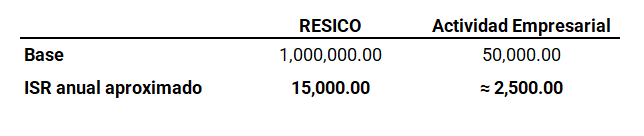
Conviene Actividad Empresarial.
El punto de equilibrio
Con ingresos de alrededor de $1,000,000 anuales, el punto en que ambos regímenes pagan un ISR similar se ubica cuando los gastos deducibles representan aproximadamente entre el 80% y el 85% de los ingresos. En términos generales:
Gastos deducibles bajos o moderados → suele convenir RESICO.
Gastos deducibles muy altos (márgenes de utilidad muy pequeños, como en comercios de reventa) → puede convenir Actividad Empresarial.
Cifras aproximadas e ilustrativas con base en la tarifa vigente para 2026. El cálculo real debe hacerse con tus números y considerando deducciones personales, retenciones y otros ingresos.
6. Factores que van más allá del cálculo
No todo es la tasa de ISR. Antes de decidir, considera:
Inversiones fuertes próximas. Si planeas comprar maquinaria, vehículos o equipo costoso, en Actividad Empresarial podrás deducirlos; en RESICO no.
Pérdidas en el arranque. Los negocios nuevos suelen tener pérdidas los primeros meses o años; en Actividad Empresarial se aprovechan a futuro.
Flujo de efectivo con clientes empresas. En RESICO te retienen 1.25% de ISR; en servicios profesionales del régimen 612 te retienen 10%, lo que afecta tu liquidez mensual.
Crecimiento esperado. Si estás cerca de los $3,500,000.00 rebasar el límite te sacará del RESICO a mitad del camino.
Disciplina administrativa. En RESICO, omitir tres pagos mensuales te saca del régimen sin posibilidad de regreso.
Deducciones personales. Si tienes gastos médicos, colegiaturas o crédito hipotecario importantes, en el régimen 612 pueden reducir tu ISR anual.
Participación en sociedades. Si eres o planeas ser socio de una empresa, revisa si eso te impide tributar en RESICO.
7. ¿Cómo cambiar de régimen?
La elección del régimen es anual: conforme al artículo 6, último párrafo del CFF, la opción elegida no puede cambiarse durante el ejercicio.
Para pasar de Actividades Empresariales a RESICO, se presenta el aviso de actualización de actividades económicas y obligaciones ante el SAT, generalmente a más tardar el 31 de enero del año en que deseas tributar en RESICO, conforme a la RMF.
Para pasar de RESICO a Actividades Empresariales de forma voluntaria, también se presenta el aviso correspondiente en los plazos que marca la RMF.
Antes de cambiar, haz una proyección del año completo con tu contador. Un cambio mal calculado puede costarte más de lo que te ahorra.
8. Errores comunes
Elegir RESICO solo porque "es más barato", sin revisar las restricciones de acceso.
Pensar que en RESICO no se paga IVA o que no hay que pedir facturas de gastos.
No emitir la factura global por ventas al público en general.
Olvidar presentar pagos mensuales "porque no hubo ingresos" (también se presentan en ceros).
Quedarse en Actividad Empresarial por costumbre, pagando mucho más ISR del necesario.
No acreditar las retenciones que te hicieron tus clientes.
9. Lo que viene: propuesta de reforma 2027
El Paquete Económico 2027, presentado en septiembre de 2026, propone:
Aumentar el límite de ingresos del RESICO de $3.5 a $5 millones anuales.
Permitir que los contribuyentes del RESICO opten por pagar el IVA con una tasa del 7% sobre lo efectivamente cobrado.
Estas propuestas aún están en proceso legislativo. Si se aprueban y publican en el Diario Oficial de la Federación, aplicarían a partir de 2027. Para 2026 siguen vigentes las reglas descritas en este artículo.
Preguntas frecuentes
¿Puedo estar en RESICO si también tengo un empleo?
Sí, siempre que la suma de todos tus ingresos no exceda de $3,500,000 y no te encuentres en algún supuesto de exclusión.
¿En RESICO puedo tener trabajadores?
Sí. Pero sigues obligado a cumplir con IMSS, INFONAVIT, retención de ISR y el Impuesto Sobre Nómina de tu estado.
¿Si no tuve ingresos en un mes, debo presentar la declaración?
Sí. Debes presentarla en ceros; de lo contrario cuenta como pago omitido y, en RESICO, tres omisiones te sacan del régimen.
¿Puedo deducir mis gastos en la declaración anual del RESICO?
No. Los gastos del negocio no reducen el ISR en este régimen.
¿Qué régimen conviene a un arrendador?
Los arrendadores pueden tributar en RESICO o en el régimen de Arrendamiento (con deducción ciega del 35% o deducciones comprobadas). Requiere un análisis específico.
¿El SAT puede cambiarme de régimen sin avisarme?
Si incumples las condiciones del RESICO, la ley prevé tu salida del régimen. Por eso es fundamental revisar periódicamente tu constancia de situación fiscal.
Conclusión
No existe un régimen "mejor" para todos. El RESICO es ideal para quienes tienen pocos gastos y buen orden administrativo; la Actividad Empresarial conviene a quienes tienen gastos e inversiones altas, pérdidas o deducciones personales importantes.
La decisión correcta se toma con números reales y una proyección del año, no con suposiciones. Un análisis a tiempo puede ahorrarte miles de pesos en impuestos y evitarte problemas con el SAT.
Aviso: este contenido es informativo y no sustituye la asesoría profesional personalizada.
Las disposiciones citadas corresponden a la legislación vigente en 2026 y pueden modificarse.